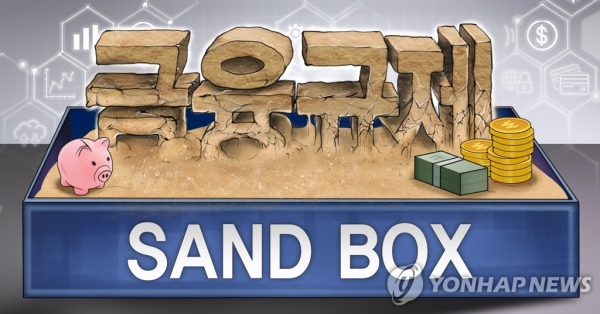
[금융소비자뉴스 권의종 논설실장] 금융산업은 건전성과 안정성이 핵심이다. 하지만 과도한 규제는 시장 진입을 가로막고, 혁신과 다양성을 억제하는 결과를 낳는다. 반대로 경쟁만을 강조하면 리스크 관리가 소홀해지고 시장의 신뢰를 해칠 수 있다. 따라서 금융 규제와 경쟁 촉진은 이분법적 선택이 아니라 균형의 기술로 접근해야 한다. 규제는 안전망으로서의 역할을 수행하고, 경쟁은 금융산업에 활력을 불어넣는 수단이다.
현재 한국 금융시장은 대형 금융기관 중심의 구조로, 중소 금융사나 핀테크 기업의 시장 진입과 성장이 제한적이다. 이로 인해 금융소비자의 선택권이 축소되고, 금융서비스의 질적 개선도 저해받고 있다.
경쟁 촉진 정책은 새로운 사업자의 진입 문턱을 낮추고, 기존 금융사의 독과점을 완화하며, 상품과 서비스의 다양화를 유도하는 방향으로 설계돼야 한다. 반면 규제는 소비자 보호와 시스템 리스크 예방, 공정한 시장질서 유지라는 본질적 목적을 지켜야 한다.
진입 장벽 완화, 경쟁 환경의 기본 전제
경쟁 촉진의 출발점은 금융산업의 과도한 진입 장벽을 낮추는 데 있다. 현재는 인가 제도, 자본 요건, 경영진 적격성 심사 등 다층적 조건이 혁신기업의 진입을 어렵게 만든다. 특히 핀테크, 인터넷 전문은행, 중금리 대출 사업자 등은 제도권 진입 자체가 높은 벽이다.
이를 해결하기 위해 인가 제도를 유연하게 개편하고, 시범사업을 통해 일정 기간 운영 후 정식 인가로 전환하는 방식의 규제 유예 제도를 강화해야 한다.
사업의 성격과 리스크 수준에 따라 자본 요건을 차등화하고, 기능별로 인가를 부여하는 ‘스몰 라이선스’ 제도를 도입하여 점진적 진입을 허용하는 방안도 검토할 수 있다.
금융소비자 보호와 경쟁, 함께 가는 길
경쟁은 금융소비자에게 다양한 선택지를 제공하지만, 무분별한 경쟁은 소비자 피해를 초래할 수 있다. 신규 사업자가 과도한 가격 경쟁에 몰두하거나, 리스크 관리 없이 상품을 남발할 경우 불완전판매 등 부작용이 발생할 수 있다. 따라서 경쟁 촉진 정책은 소비자 보호와 함께 추진돼야 한다.
동일 기능에 동일 규제를 적용하는 원칙 아래, 신규 사업자에게도 공정한 경쟁 환경을 제공하되, 정보공개, 책임보험 가입, 내부통제 장치 등 필수 요건을 갖추도록 해야 한다.
소비자에게는 상품 비교 정보, 리스크 수준, 수수료 구조, 해지 조건 등을 명확히 제공하는 체계도 필요하다. 감독당국은 경쟁 촉진을 '책임 있는 금융'이라는 원칙 아래 설계해야 한다.
대형 금융사 견제와 시장 다양성 확보
현재 금융시장은 '대형사 집중-소형사 불안정'이라는 양극화 구조 속에 놓여 있다. 이는 금융시장 복원력을 저하시킬 뿐만 아니라 혁신을 제한한다.
따라서 시장 구조의 재조정이 필요하다. 지역은행 활성화, 특화은행 육성, 공모 시장의 다층화, 핀테크와의 협업 확대 등은 시장 다양성을 높이는 방안이다.
자산운용, 보험, 증권 업권에서도 독립계 운용사와 사회적 금융기관이 성장할 수 있도록 진입 및 성장 인센티브를 제공하고, 공정 경쟁 환경을 조성해야 한다. 다양한 금융 주체의 공존은 위기 시 전이 위험을 줄이고, 평상시에는 혁신을 촉진하는 구조적 이점을 제공한다.
규제와 경쟁의 균형, 전략적 감독 철학 수립
규제와 경쟁은 양립할 수 없는 개념이 아니다. 감독당국은 두 축을 균형 있게 조율하는 전략적 판단을 해야 하며, 기능별·위험별 차등 규제, 규모별 책임 이행 기준 조정, 시장 기반 감시 확장 등 다층적 접근을 통해 이를 실현할 수 있다.
규제의 목적이 리스크 관리, 시장 질서 유지, 소비자 보호 중 무엇인지 명확히 설정하고, 이에 따라 수단을 조정해야 한다. 대형사와 중소사에 동일한 규제를 일괄 적용하는 것은 오히려 진입 장벽을 강화할 수 있다. 반면 느슨한 규제는 시장의 혼란을 야기한다.
규제와 경쟁이 선순환 구조를 형성하려면, 감독당국은 시장 자율성을 존중하는 동시에, 투명하고 유연한 감독 원칙을 수립해야 한다. 정책 수립 과정에서 이해관계자와의 소통을 강화하고, 규제 효과를 지속적으로 점검하는 메커니즘도 필요하다.
정리
▪ 금융산업의 지속가능한 성장을 위해 진입 장벽 완화와 경쟁 촉진이 필요하며, 이는 소비자 편익과 산업 혁신으로 이어진다.
▪ 경쟁 촉진은 소비자 보호와 함께 추진돼야 하며, 정보 공개와 내부통제 시스템이 전제돼야 한다.
▪ 대형 금융사 중심 구조를 개선하고, 다양한 금융주체의 공존을 위한 인센티브와 정책적 지원이 요구된다.
▪ 규제와 경쟁은 전략적으로 균형 잡힌 조율이 필요하며, 유연하고 명확한 감독 철학이 이를 뒷받침해야 한다.
필자 소개
권의종 (iamej5196@naver.com)
- 금융소비자뉴스 논설실장 겸 금융소비자연구원장 (경영학박사)
- 서울이코노미포럼 공동대표
- 전국퇴직금융인협회 금융시장연구원장
- 전 호원대학교 무역경영학부 교수