‘LIG D&A’ 스위스, 동유럽 등 K-방공의 잠재적 대안 인지 사례 확대
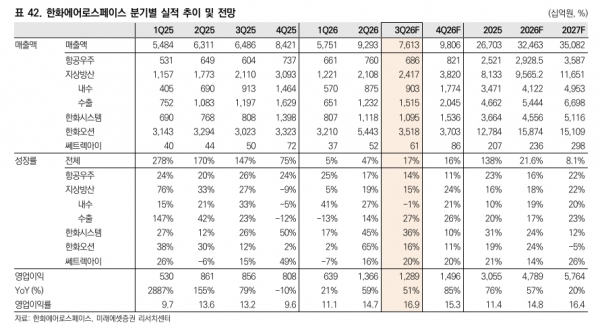
[금융소비자뉴스 정진교 기자] 한화에어로스페이스의 연결 기준 3분기 실적은 매출은 전년대비 17.4% 증가한 7 조 6,129억원,, OPM 16.9%(YoY+3.7%p)로 추정한다.
2일 미래에셋증권에 따르면 천무(크로아티아, 에스토니아), K9(미국, 스페인) 레드백(호주) 등 새로 납품이 예정된 계약이 다수이다. 지상방산의 성장은 매출이 2026년 9.6조에서 2027년 11.7조(YoY+22%)로 지속될 전망이다.
K9은 미국 차륜형 자주포 사업으로 쌓은 미군 협력 네트워크와 운용 데이터를 기반으로 궤도형 자주포 사업(670대 추정)으로까지 확장이 기대된다.‘미국 진출’이라는 입지전적 레퍼런스는 유럽/중동서 핵심 마케팅 요소가 될 전망이다.
아울러 UAE 현지생산협업과 사우디 법인설립을 발판삼아 중동 진입도 기대된다. 천무 크로아티아 수출을 통해 미국 무기체계의 긴 대기열과 미사일 재고 부족이 K방산의 직접적 수혜로 이어지고 있음을 확인했다.
하반기 지상방산 부문은 전통적인 내수 계절성 효과와 더불어 이집트 K9EGY, 호주 AS9 수출의 실적 기여 확대가 예상된다. 한화오션과 한화시스템 핵심 자회사의 실적 성장도 이어질 전망이다.
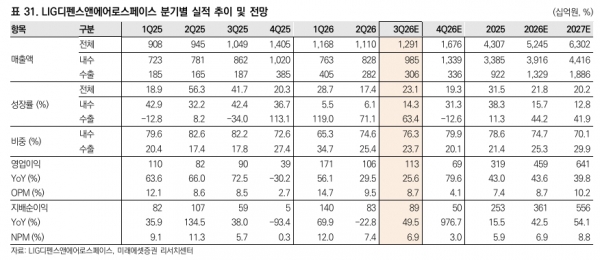
한편 LIG디펜스앤에어로스페이스는 2025-2028년 매출액 CAGR 19.4%, 수출 비중은 2028년 35.1%까지 구조적 상승세를 보일 전망이다.수출 비중 확대로 OPM은 2025년 7.4%에서 2028년 11.8%로 글로벌 경쟁업체 수준으로의 도달을 전망한다
미국-이란 전쟁서 압도적 성능을 입증한 유도무기는 중동을 넘어 동남아시아-유럽 확장 초입에 들어섰다. K-방공 핵심 방공체계로 자리잡은 중동 내에서 카타르/쿠웨이트 등 인접국가로의 천궁-II 진입 확대와 L-SAM으로의 수출 품목 확대가 예상된다.
또한 중거리 이상 방공체계 전력 공백이 두드러지는 동남아시아(필리핀, 인도네시아 등)에서도 천궁-II 도입 논의가 빠르게 진행되고 있다.
현재 스위스, 동유럽에서 K-방공을 잠재적 대안으로 인지하고 있음을 보여주는 사례가 확대되고 있다. 연간 유럽 방공 지출 35조원 중 10% 점유율 가정 시 영업이익 기여도는 7,039억원으로 추정된다.
2분기 주춤했던 천궁-II 매출이 하반기 다시 증가세를 보일 것으로 올해 UAE 천궁-II 매출은 약 5,300억원으로 추정된다. 2027년 사우디-2028년 이라크 매출 가세로 꾸준한 성장이 예상된다.