미래에셋증권 분석, 1.4조원 증설...1차 증설 효과는 2027년 2~3분기부터 반영
[금융소비자뉴스 정진교 기자] 대덕전자의 3분기 매출은 전년대비 46% 증가한 4,181억원(QoQ +4%), 영업이익은 260% 증가한 879억원(QoQ +25%)을 기록했다.
3일 하나증권에 따르면 원달러 환율 하락에도 고수익성 제품 중심 수주활동에 따른 믹스 개선, 판가인상으로 전분기대비 실적 개선 흐름이 지속되었다.
3분기 판가인상은 비메모리향 FCCSP, FCBGA 및 MLB 중심으로 이루어졌으며 메모리 패키지 기판에 대한 추가적인 판가인상은 연내 마무리 될 것으로 예상된다.
FCBGA는 수익성이 높은 자율주행 자동차 반도체 및 광모듈 수요 대응에 집중하며 전장 및 광모듈 합산 비중이 75% 수준으로 높아졌으며 3분기 양산이 시작된 라지바디 FCBGA 양산수율은 70%를 상회하며 양호한 수준이 유지되고 있다.
MLB는 3분기 신규 생산능력 램프업이 본격화되었는데 대기수요가 빠르게 반영, 전분기대비 매출이 25% 증가했다.
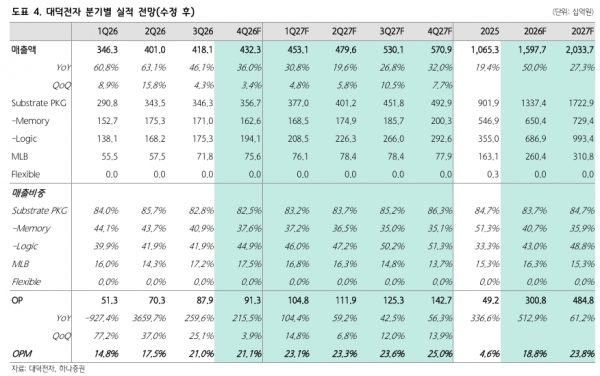
미래에셋증권에 따르면 반도체 패키지 매출은 생산능력 한계로 전분기와 유사했으나, 고수익성 FC-CSP 비중 확대가 이익 개선을 견인했다. MLB 역시 매출액 718억원(+25% QoQ)을 기록하며 가동률 상승에 따른 수익성 개선이 본격화했다.
4분기 영업이익은 852억원(+194% YoY, OPM 20%)으로 추정,. 환율 하락으로 전분기 대비 소폭 감소하겠으나, 일부 제품의 추가 판가 인상에 따른 실적 상향 여력은 여전히 유효하다고 판단한다.
최근까지 발표한 1.4조원 규모의 증설은 2027년부터 형 성장과 이익 체력을 한 단계 높이는 계기가 될 전망이다. 투자금은 FC-CSP와 FC-BGA에 각각 약 7,000억원씩 배분되며, 1차 증설 효과는 2027년 2~3분기부터 반영될 예정이다.
특히 FC-BGA는 대면적 서버용 제품 중심으로 생산능력이 확대되는 가운데, AI 가속기와 LPU, CXL 가속기 등 신규 제품의 양산도 준비 중이다.
2차 증설이 완료되는 2028년 하반기에는 매출 증가 효과가 더욱 확대될 전망이다. 또한 판가 상승과 증설 효과가 맞물리며 중장기 성장 가시성이 높아지고 있다.